

Le briefing de T&E publié le 6 octobre 2026, « Réindustrialiser l'automobile française », démontre que l'électrification n'est pas la cause du déclin de la filière. Il montre surtout que la valeur s'échappe vers la Chine, à l'initiative des donneurs d'ordre européens eux-mêmes. Les vélis peuvent tirer une leçon de ce diagnostic : la relocalisation ne se décrète pas, elle se construit composant par composant, et une filière naissante peut la penser dès sa conception.
L'industrie automobile française a perdu 200 000 emplois en quinze ans. Le discours dominant accuse les normes et la transition électrique. L'enquête de terrain menée par T&E avec l'économiste Bernard Jullien, sur 27 établissements, raconte une autre histoire.
Cette histoire concerne directement la filière des véhicules intermédiaires. Elle dit où se loge la vulnérabilité d'une industrie, et comment on peut la réduire.
Ce que dit le terrain : la dépendance est organisée d'en haut
Les difficultés des sites viennent de deux forces. La première est la baisse structurelle des volumes : 2,2 millions de véhicules neufs vendus en France en 2019, 1,6 million en 2025. Les constructeurs ont abandonné l'entrée de gamme (C1, 108) et le prix moyen a augmenté d'environ 30 %.
La seconde est la mise en concurrence permanente des sites. Elle vient d'abord de l'Europe de l'Est, du Maghreb et de la Turquie. Elle vient désormais de la Chine, mais pas comme on le croit.
Le briefing montre que la dépendance chinoise ne se résume pas aux voitures importées. Ce sont les services achats des constructeurs européens qui alignent leurs fournisseurs sur les prix chinois. La dépendance remonte alors la chaîne par étapes :
- on importe la matière, comme l'acier électrique ;
- on importe les produits intermédiaires ;
- on importe les pièces finies, puis on déplace l'outillage dans des usines chinoises.
Le cas de Cléon résume ce mécanisme. L'usine Renault produisait des moteurs électriques. Pour la R5 et la Twingo, elle assemble désormais des moteurs dont les composants sont fabriqués en Chine : 70 % de la valeur lui échappe.
Le briefing nomme « champions menacés » les sites qui ont fait les bons investissements électriques et sont pourtant fragilisés : R. Bourgeois (rotors et stators), EFI Automotive (capteurs), Sogefi (thermique), Cléon. La leçon est nette. Prendre le virage technologique ne protège pas d'un arbitrage achats.
Deux signaux méritent l'attention, même si le briefing les traite peu :
- la conception suit la production. La Twingo électrique a été développée par des équipes chinoises en 21 mois, et la R&D d'équipementiers comme Aumovio se délocalise à son tour ;
- le logiciel est le grand absent. Systèmes embarqués, cloud, données, navigation et électronique de puissance concentrent une dépendance américaine et chinoise qu'aucun critère de contenu local en kilos ou en euros de pièces ne mesure.
Les vélis occupent le terrain que l'automobile a quitté
Relu depuis l'eXtrême Défi et les véhicules intermédiaires (cat VAE et L1 à L7), le briefing ressemble à un argumentaire pour les véhicules intermédiaires.
La baisse des volumes vient en partie de l'abandon des petits modèles accessibles. Les vélis répondent précisément à ce besoin, pour une part des 15 millions de Français en précarité mobilité.
Le briefing trouve un contre-exemple dans les utilitaires légers de Sandouville et Batilly. Ces sites résistent grâce à un renouvellement lent, des modèles affectés sur le long terme et une filière coopérative. Ce sont les principes de l'XD : un véhicule réparable à l'infini, des composants standards, la coopétition et les livrables en communs.
Les équipementiers cherchent des volumes hors automobile, et le briefing cite les drones. Les vélis sont un débouché plus proche de leurs métiers : moteurs, capteurs, thermique batterie, électronique. Une vingtaine d'équipementiers ont déjà développé des catalogues de composants pour vélis dans le cadre de l'XD.
Selon les constructeurs et vélis, une part importante de la valeur générée sur le cycle de vie d'un véli reste en zone euro. Assemblage, réparation et reconditionnement locaux créent des emplois non délocalisables. Une étude est en cours pour préciser ces données.
Soyons lucides : les vélis aussi dépendent de la Chine
Les pourcents de valeur locale portent sur le cycle de vie, pas uniquement sur la nomenclature du véhicule. Aujourd'hui, une grande partie des composants électriques d'un véli vient d'Asie, comme pour le vélo à assistance électrique et le scooter.
Trois raisons rendent ce point urgent :
- le mécanisme décrit par T&E s'appliquera aussi aux vélis. Dès que les volumes monteront, la pression sur les prix poussera vers les fournisseurs les moins chers ;
- une filière naissante est fragile. Une rupture d'approvisionnement ou un droit de douane sur un seul composant peut arrêter une petite série ;
- la crédibilité politique est en jeu. Demander une place dans l'IAA ou dans le leasing social suppose une trajectoire de contenu européen crédible.
Les vélis ont un avantage que l'automobile n'a plus. Leurs choix d'architecture sont encore ouverts, et ils peuvent intégrer la relocalisation dès la conception plutôt que la réparer après coup.
Une relocalisation progressive, composant par composant
Tout relocaliser d'un coup est impossible. Commencer par ce qui est à portée, puis massifier pour atteindre le reste, est une stratégie réaliste. Le point de départ est une cartographie des composants selon leur criticité et leur accessibilité.
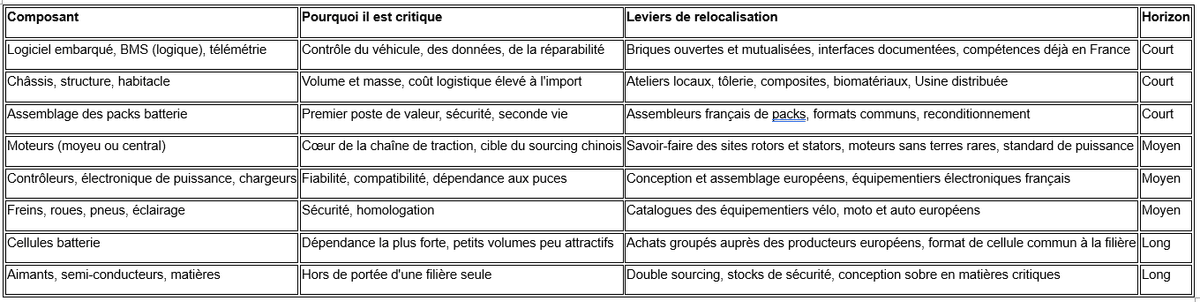
Cette cartographie appelle cinq étapes, qui se chevauchent dans le temps.
- Mesurer. Construire une nomenclature partagée qui indique l'origine et la part de valeur de chaque composant. Le passeport numérique du produit peut porter cette traçabilité dès maintenant.
- Relocaliser ce qui est à portée. Logiciel, structure, assemblage des packs et du véhicule peuvent être français ou européens tout de suite. C'est le rôle de l'Usine distribuée.
- Standardiser pour massifier. Un fournisseur européen ne produit pas pour 500 véhicules par constructeur. Il peut produire pour 20 000 véhicules si dix constructeurs partagent la même interface moteur, le même format de pack ou le même skateboard. La coopétition devient un outil de souveraineté.
- Embarquer les champions menacés. Les sites fragilisés décrits par T&E savent faire des rotors, des stators, des capteurs et de la thermique batterie. Des contrats pluriannuels de filière peuvent leur offrir les volumes stables qui leur manquent.
- Sécuriser l'amont. Pour les cellules, les aimants et les puces, l'objectif n'est pas l'autarcie mais la résilience : plusieurs fournisseurs, des stocks, des achats groupés et une conception qui en consomme moins.
Un principe guide l'ensemble : la sobriété est un levier de souveraineté. Un véli de 150-300 kg consomme environ dix fois moins de batterie, de cuivre et d'aimants qu'une voiture électrique. Chaque kilo évité est une dépendance de moins.
Étendre les propositions de T&E aux vélis
Les cinq recommandations du briefing sont pertinentes. Elles gagnent à inclure explicitement les véhicules intermédiaires.
- Maintenir la trajectoire d'électrification : Ajouter un critère de sobriété en masse et en énergie (Wh/km, kg par passager), pour ne pas seulement électrifier des véhicules de deux tonnes
- Contenu local ambitieux dans l'IAA : Couvrir les catégories L et les composants partagés, avec des paliers croissants alignés sur les cinq étapes ci-dessus, et un critère portant sur le logiciel et les données
- Stabiliser la fiscalité des flottes : Intégrer les vélis aux obligations de verdissement des flottes, en ciblant les métiers itinérants : soin à domicile, collectivités, artisans, livraison
- Massifier le leasing social : Créer un volet véli : à budget égal, beaucoup plus de ménages bénéficiaires, en mobilisant aussi les CEE
- Renforcer le rôle de l'État dans la filière : Donner une place aux vélis dans les instances de la filière, orienter les aides à la diversification vers les composants vélis, utiliser la commande publique comme demande d'amorçage
Le point le plus structurant est l'IAA (Industrial Accelerator Act). Un contenu local exigé du jour au lendemain exclurait les jeunes constructeurs. Une trajectoire progressive, adossée à une nomenclature mesurée, leur donnerait au contraire un cap et un argument face aux acheteurs publics.
Construire la souveraineté avant d'avoir à la reconquérir
L'automobile française tente aujourd'hui de récupérer une valeur partie depuis vingt ans. La filière vélis a la chance rare de pouvoir suivre un autre chemin, à condition de traiter la relocalisation comme un choix de conception et non comme une correction tardive.
Cela suppose de mesurer dès maintenant l'origine des composants, de mutualiser les standards pour créer des volumes, et de s'allier aux équipementiers français que l'automobile fragilise. La sobriété des vélis fait le reste : moins de matière, c'est moins de dépendance.
Le briefing de T&E plaide pour que l'État redonne un cap commun à la filière automobile. Les vélis peuvent faire partie de ce cap.